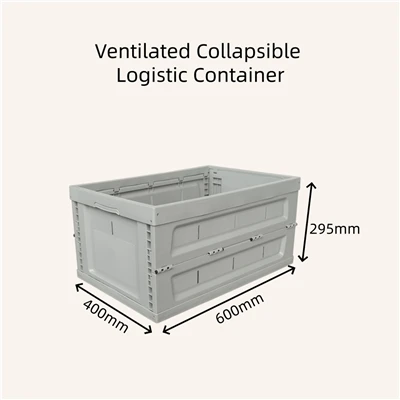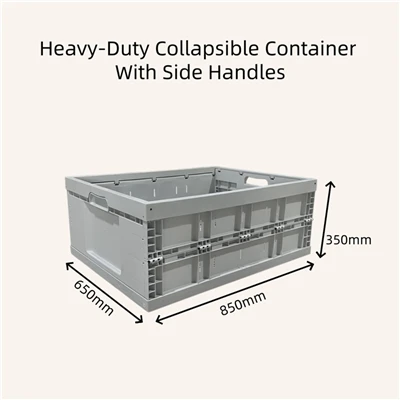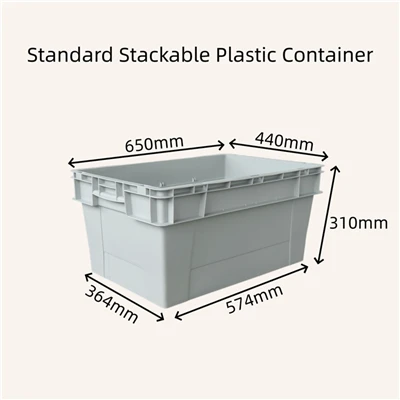

Завдяки розширенню секторів електронної -комерції, свіжих продуктів, автокомпонентів і-транскордонної логістики, складані пластикові ящики стали основними рішеннями багаторазового пакування. Їх складна порожня конструкція скорочує витрати на зворотну логістику та підтримує багаторазове використання, сприяючи стабільному зростанню світового ринку. Тим не менш, швидке розширення галузі спричинило численні структурні вузькі місця, які перешкоджають співпраці в ланцюгах поставок і підвищують операційний тягар для виробників і клієнтів логістики.
1. Поточний ринковий ландшафт
Зростаючий ринковий попит Глобальна автоматизація складів і екологічна політика упаковки підвищують попит на складні пластикові ящики. Вітчизняні виробники, супермаркети зі свіжими продуктами та центри електронної-комерції поступово замінюють одноразові-коробки ящиками багаторазового використання. Нові правила круглої упаковки в ЄС і Північній Америці обмежують одноразові пластики, що робить складні ящики обов’язковим вибором упаковки для експортних підприємств. Поліпропілен (ПП) домінує у постачанні сировини, на нього припадає понад 60% ринку, тоді як попит на перероблені пластикові ящики продовжує зростати з року в рік.
Структурний надлишок потужностей у всьому секторі. Більшість виробників розбірних ящиків зосереджені у Східному та Південному Китаї, із загальним рівнем використання промислових потужностей нижче 64%. Зберігається серйозний регіональний дисбаланс пропозиції-попиту: виробники у східних регіонах стикаються з надлишком запасів, тоді як стандартизованих високоякісних ящиків-у центральних і західних логістичних центрах залишається недостатньо, що підвищує загальні витрати через-міжрегіональне транспортування.
Низький рівень проникнення спільних багаторазових пакувальних систем. Оренда ящиків і спільна циркуляція є ключовими-рішеннями для економії коштів, але рівень проникнення в галузі залишається нижче 16%. Немає єдиних правил, які регулюють-міжрегіональне повернення ящиків, стандарти очищення та право власності на активи. Високі показники втрат і пошкоджень у відкритих каналах розподілу обмежують широкомасштабне-запровадження режимів спільного пакування.
2. Основні промислові больові точки
Фрагментовані стандарти розміру та погана сумісність. На ринку циркулює понад 200 нестандартних розмірів ящиків, тоді як менше 28% продуктів відповідають національним уніфікованим стандартам. Ящики з ідентичними номінальними розмірами з різних фабрик не вкладають у гніздо через різну структуру петель і складання, що підвищує частоту несправностей автоматичного сортувального обладнання та значно знижує ефективність складу.
Нестійкі витрати на сировину обмежують рентабельність. Ціни на ПП та ПЕНД смоли коливаються залежно від цін на сиру нафту. Малі та середні виробники без довгострокових-контрактів на постачання сировини стикаються зі зростаючими витратами виробництва. Гомогенізовані базові продукти в ящиках викликають жорстку цінову конкуренцію, обмежуючи капітал для досліджень і розробок легких дизайнів упаковки з високим вмістом-переробленого-вмісту.
Вищі глобальні бар’єри відповідності Регламент ЄС PPWR набуде повної чинності в серпні 2026 року, встановлюючи суворі вимоги щодо частки переробленого пластику, можливості переробки моно-матеріалів і відстеження повного ланцюжка поставок для пластикових ящиків. США та країни Південно-Східної Азії також посилили екологічний нагляд за пластиковою упаковкою. На невеликих фабриках не вистачає можливостей науково-дослідних розробок, що наражає експортні вантажі на митне затримання та великі штрафи.
Практичні перешкоди для інтелектуальної трансформації Теги RFID дозволяють відстежувати запаси для розумних ящиків, але металеві складані петлі блокують радіосигнали та послаблюють стабільність сканування. Високі початкові витрати на інтелектуальне обладнання та допоміжні ІТ-системи стримують невеликих логістичних операторів. Несумісні системи даних від різних брендів ящиків створюють ізольовані пули даних, що обмежує цінність управління цифровими активами.
Незавершена інфраструктура переробки та циклічної інфраструктури Стандартизованих станцій переробки та миття пластикових ящиків недостатньо в більшості регіонів. Відпрацьовані -{2}}ящики часто потрапляють у неофіційні канали переробки, спричиняючи погіршення якості матеріалу. Відсутність обов’язкових правил-повернення виробником блокує повний-керування замкнутим-циклом життєвого циклу, що ускладнює для підприємств відповідність місцевим і закордонним стандартам ESG і низькому-вуглецю.
3. Майбутні тенденції галузі
Сектор розвиватиметься навколо чотирьох основних напрямків: уніфікованих стандартів розмірів, широкого використання перероблених матеріалів, автоматизованих-сумісних конструкцій і повної-відповідності нормативним вимогам. Провідні виробники розробляють універсальні стандартні складані ящики з повністю -пластиковими металевими-конструкціями відповідно до закордонних екологічних норм. Водночас підприємства створюють спільні платформи для обігу ящиків, щоб об’єднати зв’язки виробництва, застосування та переробки, забезпечуючи системні рішення для -давніх промислових проблем.