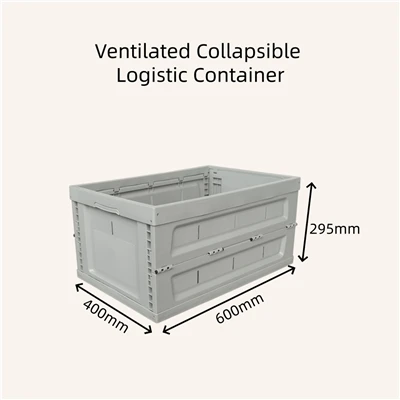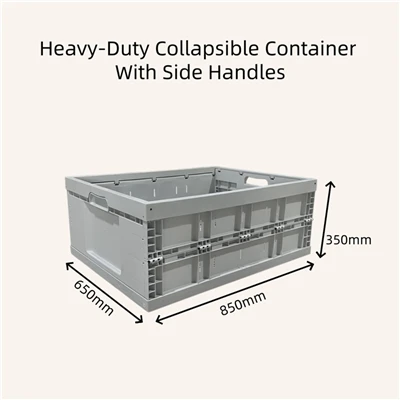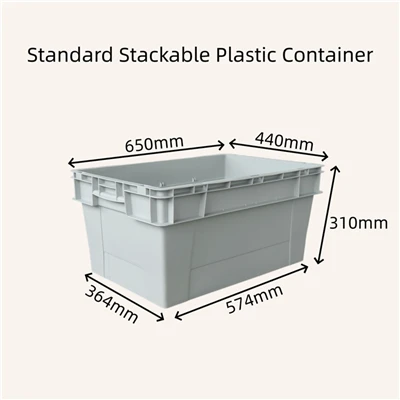

Китайська індустрія складних ящиків готова до історичного прориву на ринку в 2026 році. Очікується, що загальний розмір ринку перевищить 18,5 мільярдів юанів, що становить -{3}}річне зростання приблизно на 18,6%. Таке потужне зростання в першу чергу зумовлене вибуховим попитом у секторах, що розвиваються, включаючи нові енерготранспортні засоби, фотоелектричну енергетику та логістику холодового ланцюга. Незважаючи на загальне розширення ринку, глибокі структурні дисбаланси продовжують стримувати високо-розвиток промисловості.
Сторона пропозиції представляє типову структуру ринку-у формі піраміди. Понад 90% вітчизняних підприємств зосереджуються на низько-складних ящиках-загального призначення, що призводить до гострої однорідної конкуренції. Низький{6}}коефіцієнт використання потужностей залишається лише на 58%, а валовий прибуток компанії впав нижче 10%. На відміну від цього, високо{10}}ринок -охоплює високоточні-високоміцні-складні ящики, спеціально розроблені для автоматизованих стереоскопічних складів і систем AGV -, має рівень внутрішньої локалізації менше 30%. Ринкова-частка високого класу зосереджена серед іноземних брендів і провідних вітчизняних підприємств, утворюючи чітку подвійну структуру: низький-надлишок потужностей і високий{19}}дефіцит пропозиції.
Що стосується попиту, складні ящики еволюціонують із традиційних одно-функціональних інструментів завантаження до цифрових носіїв даних і багаторазових ресурсів. Очікується, що у 2026 році ринковий попит на розумні складані ящики з підтримкою IoT-становитиме понад 35% від загального попиту. Тим не менш, промисловості бракує системної міждисциплінарної технологічної інтеграції, що призводить до значного технічного розриву між внутрішнім постачанням і високими-вимогами ринку.
Галузь також стикається з незбалансованим регіональним розвитком і надмірною концентрацією застосування. Промислові ресурси значною мірою зосереджені на півдні Китаю, тоді як північні ринки значно відстають. Лише автомобільний сектор займає понад 52% обсягу застосування. Такий структурний дисбаланс спричиняє повсюдне бездіяльність активів і високі між-регіональні витрати на розгортання, що значно послаблює загальну стійкість галузі до ризиків.
Непрацююча система циклічного обміну стала найбільшою перешкодою для промислового прогресу. Завдяки понад 1200 циркулюючим специфікаціям продуктів і фрагментованим галузевим стандартам, а також відсутності авторитетних сторонніх-платформ кредитних послуг, соціалізований коефіцієнт спільного використання вітчизняних складаних ящиків залишається нижче 10%. Витрати на недійсне транспортування та амортизацію без використання становлять понад 28% вартості повного-життєвого-циклу, що спричиняє величезні витрати ресурсів і низьку ефективність роботи в усій галузі.
З точки зору виробництва та технологій галузь обмежена подвійними вузькими місцями: висока залежність від імпортних основних матеріалів і недостатня точність виробництва. Незважаючи на те, що Китай має достатні загальні потужності з виробництва пластику, рівень-самозабезпеченості високо-композитними матеріалами з модифікованого поліпропілену для важких-навантажень і низьких{4}}температур-стійких складаних ящиків становить менше 40%. Основні модифікатори впливу все ще залежать від дорогого імпорту, безпосередньо збільшуючи загальні витрати на матеріали на 25%-30%.
Вітчизняні виробничі процеси та технології прес-форм також відстають від передових міжнародних рівнів. Середній термін служби вітчизняних прес-форм становить лише 50% від міжнародних стандартів преміум-класу, і існує розрив між поколіннями в точності контролю температури в багато-порожнинних гарячих канатах. Ці дефекти призводять до нестабільної консистенції продукту та подовження циклів доставки, що ставить вітчизняні складні ящики високого класу-в явно невигідне становище порівняно з міжнародними конкурентами.
Крім того, дедалі суворіші екологічні норми сформували нові зелені бар’єри. Підприємствам важко збалансувати пропорцію споживчих перероблених (PCR) матеріалів і структурних характеристик продукту. Тим часом вбудована технологія інтеграції чіпів Інтернету речей залишається незрілою, з частотою відмов інтелектуальних міток коливається від 8% до 10%, що серйозно перешкоджає промисловій модернізації в бік інтелектуального та високо-виробництва.
Геополітичні коливання та глобальні торговельні бар’єри спричинили систематичні ризики для ланцюга поставок. Модифіковані частинки пластику високого{1}}класу та добавки до серцевини високого рівня сильно залежать від європейського та американського імпорту. Тарифні обмеження та політика експортного контролю призвели до різких коливань цін на сировину. У 2025 році імпортна ціна на модифікований поліпропілен зросла на 18%--року, постійно знижуючи прибутки компаній.
Щодо експорту, анти-демпінгові санкції та Механізм регулювання кордонів викидів вуглецю (CBAM) змусили багатьох вітчизняних виробників пасивно перемістити промислові ланцюги або зіткнутися зі зменшенням часток закордонних ринків. Крім того, нестабільність міжнародного ланцюжка поставок для інтелектуальних датчиків і спеціалізованих чіпів підштовхнула рівень затримки доставки компонентів до 12%, посилюючи вузькі місця основних технологій і невизначеності в ланцюзі поставок.
Зростаючі не{0}}тарифні бар’єри вимагають від підприємств створення динамічних систем відповідності, щоб адаптуватися до оновленої сертифікації викидів вуглецю, правил розкриття ESG та міжнародних промислових стандартів. посилення вуглецевих обмежень змінило ланцюжок постачання вгору та вниз за течією. Обов’язкові вимоги виробників комплектного обладнання щодо співвідношення перероблених матеріалів і відстежуваних викидів вуглецю призвели до величезних витрат для МСП, що прискорило екологічну реструктуризацію галузі.
Глобальний ланцюг постачання має тенденцію до короткого-ланцюжка та регіональної структури. Хоча ця зміна допомагає оптимізувати управління викидами вуглекислого газу, вона також кидає виклик існуючій внутрішній логістиці та мережі розподілу.
Для усунення вищезазначених проблемних моментів і ризиків галузі терміново потрібні комплексні рішення для модернізації, зосереджені на інноваційних матеріалах, структурній оптимізації та ітерації цифрового інтелекту. Основний підхід полягає в розробці недорогих,-високоефективних композитних матеріалів із застосуванням технології модифікованих матеріалів, щоб подолати обмеження продуктивності перероблених матеріалів і збалансувати екологічність і міцність продукту.
Промисловість повинна сприяти модульному структурному дизайну для складних ящиків, впроваджуючи уніфіковані стандартні інтерфейси для підтримки гнучкої функціональної збірки, покращуючи взаємозамінність продуктів і сумісність з автоматизованим логістичним обладнанням. Крім того, платформи динамічної оренди й обслуговування на основі-блокчейну можуть вирішити ключові галузеві проблеми, зокрема підтвердження активів між-підприємствами, розрахунки за кредитом та оперативне обслуговування, таким чином завершуючи комерційний замкнутий цикл промислового циклічного спільного використання.
Що стосується шляхів впровадження, промислові пілотні проекти можна запустити в основних міських агломераціях, щоб сприяти між-об’єднанню даних між підприємствами, оптимізації градієнтної потужності та підвищенню кваліфікації промислових спеціалістів.
З огляду на 2026 рік галузь складних ящиків зіткнеться з кількома сценаріями розвитку. Підприємства повинні будувати патентні бар’єри та брати участь у стандартній формулі, щоб зайняти стратегічну позицію, водночас залишаючи за собою диверсифіковані стратегічні плани для посилення стійкості ланцюга постачання. Лише шляхом переходу від дивідендів традиційного виробництва до дивідендів економіки замкнутого циклу та цифрових дивідендів підприємства можуть досягти стійкої конкурентоспроможності у високо-галузевій конкуренції за підвищення якості.